
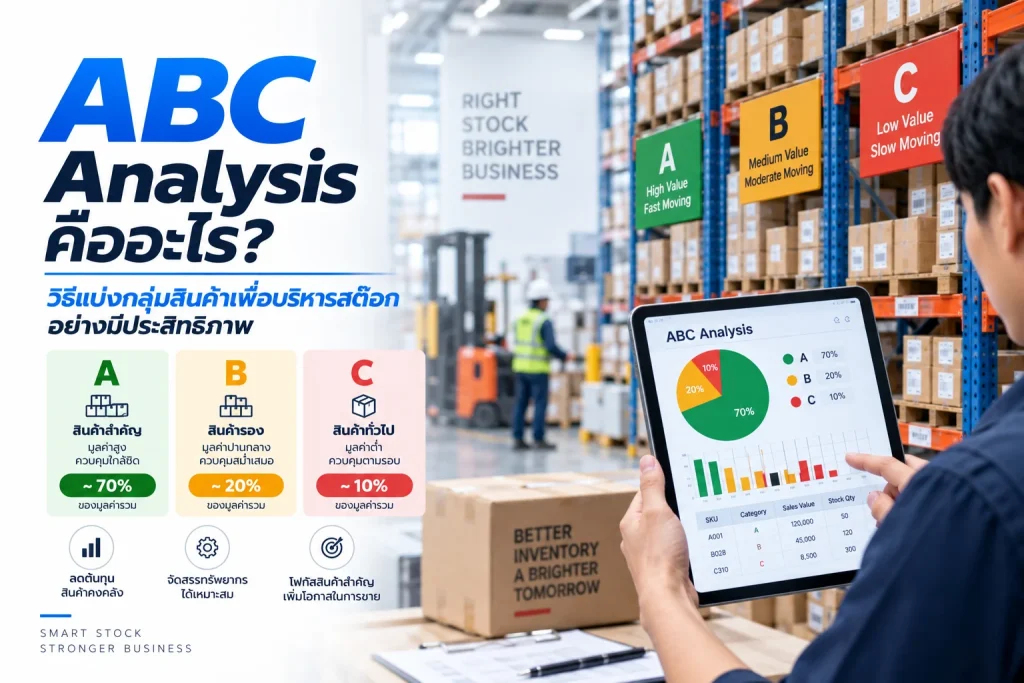
ถ้าคุณมีสินค้าในคลังหลายร้อยหรือหลายพันรายการ แล้วพยายามดูแลทุกตัวด้วยความใส่ใจเท่ากัน สุดท้ายมักลงเอยด้วยการดูแลไม่ทั่วถึงสักตัว ปัญหานี้ไม่ได้แก้ด้วยการเพิ่มคน แต่แก้ด้วยการจัดลำดับความสำคัญให้ถูก และเครื่องมือที่ตอบโจทย์นี้ได้ดีที่สุดตัวหนึ่งคือ ABC Analysis บทความนี้จะพาไปดูว่ามันคืออะไร ทำอย่างไร และเหมาะกับธุรกิจแบบไหน
ABC Analysis คืออะไร?
เริ่มจากนิยามที่เข้าใจง่ายที่สุดกันก่อนครับ ABC Analysis คือเทคนิคการจัดกลุ่มสินค้าคงคลังตามมูลค่าและความสำคัญที่มีต่อธุรกิจ โดยแบ่งออกเป็นสามกลุ่ม A B และ C แนวคิดนี้มีรากมาจากหลักพาเรโตหรือกฎ 80/20 ที่บอกว่าสินค้าเพียงส่วนน้อยมักสร้างมูลค่าส่วนใหญ่ให้ธุรกิจ เมื่อรู้ว่าสินค้ากลุ่มไหนสำคัญที่สุด คุณก็จะทุ่มทรัพยากรและความใส่ใจไปที่จุดนั้นได้อย่างคุ้มค่า แทนที่จะกระจายความสนใจไปทั่วจนไม่มีอะไรถูกดูแลจริงจัง บางตำราเรียกเทคนิคนี้ว่า Always Better Control ซึ่งสื่อถึงประโยชน์ได้ตรงตัว
ABC Analysis มีหลักการอย่างไร?
หลักการของเครื่องมือนี้อยู่ที่การยอมรับว่าสินค้าแต่ละตัวมีน้ำหนักต่อธุรกิจไม่เท่ากัน ลองมาดูรายละเอียดของแต่ละกลุ่มว่าต่างกันอย่างไร
กลุ่ม A – สินค้ามูลค่าสูงที่ต้องให้ความสำคัญ
กลุ่มนี้มักมีจำนวนรายการราว 20 เปอร์เซ็นต์ของทั้งหมด แต่สร้างมูลค่าถึง 70–80 เปอร์เซ็นต์ สินค้ากลุ่ม A จึงต้องได้รับการตรวจนับบ่อยที่สุด ควบคุมสต๊อกอย่างใกล้ชิด และวางไว้ในตำแหน่งที่หยิบง่ายที่สุดในคลัง เพราะถ้าของกลุ่มนี้ขาดเมื่อไร ยอดขายจะได้รับผลกระทบทันที
กลุ่ม B – สินค้ามูลค่าปานกลาง
กลุ่มกลางที่มีสัดส่วนรายการประมาณ 30 เปอร์เซ็นต์ และสร้างมูลค่าราว 15–20 เปอร์เซ็นต์ สินค้ากลุ่มนี้ควรตรวจสอบเป็นรอบปกติ ไม่ต้องเข้มงวดเท่ากลุ่ม A แต่ก็ละเลยไม่ได้ เพราะบางตัวมีโอกาสเลื่อนขึ้นไปเป็นกลุ่ม A ได้เมื่อตลาดเปลี่ยน
กลุ่ม C – สินค้ามูลค่าต่ำแต่มีจำนวนมาก
กลุ่มนี้มีรายการเยอะที่สุดคือราว 50 เปอร์เซ็นต์ แต่สร้างมูลค่ารวมเพียง 5–10 เปอร์เซ็นต์ แนวทางที่เหมาะสมคือใช้การควบคุมแบบง่าย สั่งซื้อครั้งละมาก ๆ เพื่อลดค่าใช้จ่ายในการสั่ง และไม่ต้องเสียเวลาตรวจนับถี่จนกินทรัพยากรเกินความคุ้มค่า
วิธีทำ ABC Analysis มีขั้นตอนอะไรบ้าง?
ข่าวดีคือคุณไม่จำเป็นต้องมีซอฟต์แวร์ราคาแพงก็เริ่มได้ เพียงใช้ Excel กับข้อมูลย้อนหลังก็เพียงพอ ลองทำตามห้าขั้นตอนนี้ครับ
1. รวบรวมข้อมูลสินค้าและยอดการใช้งาน
เริ่มจากดึงรายการสินค้าทั้งหมดพร้อมปริมาณที่ขายหรือใช้ไปในรอบหนึ่งปี ข้อมูลยิ่งครบและสะอาดเท่าไร ผลลัพธ์ยิ่งน่าเชื่อถือมากขึ้นเท่านั้น
2. คำนวณมูลค่าการใช้สินค้าต่อปี
นำปริมาณที่ใช้คูณด้วยต้นทุนหรือราคาต่อหน่วยของสินค้าแต่ละรายการ จะได้ตัวเลขมูลค่าการใช้ต่อปี ซึ่งเป็นเกณฑ์หลักในการจัดกลุ่ม บางธุรกิจอาจเลือกใช้กำไรขั้นต้นแทนได้ตามนโยบาย
3. เรียงลำดับสินค้าตามมูลค่า
เรียงรายการจากมูลค่ามากไปน้อย ขั้นตอนนี้จะทำให้เห็นทันทีว่าสินค้าตัวไหนคือตัวทำเงินจริง และตัวไหนที่กินพื้นที่มากแต่แทบไม่สร้างรายได้
4. คำนวณสัดส่วนและแบ่งสินค้าเป็น A B C
คำนวณเปอร์เซ็นต์สะสมของมูลค่า แล้วขีดเส้นแบ่ง โดยทั่วไปจะใช้เกณฑ์ 80 เปอร์เซ็นต์แรกเป็นกลุ่ม A ถัดมาถึง 95 เปอร์เซ็นต์เป็นกลุ่ม B และส่วนที่เหลือเป็นกลุ่ม C แต่เกณฑ์นี้ปรับได้ตามลักษณะธุรกิจ
5. กำหนดแนวทางบริหารสต๊อกแต่ละกลุ่ม
ขั้นสุดท้ายคือแปลงผลวิเคราะห์เป็นนโยบายจริง เช่น ความถี่ในการตรวจนับ ระดับสต๊อกสำรอง และตำแหน่งจัดเก็บของแต่ละกลุ่ม ถ้าหยุดแค่การจัดกลุ่มโดยไม่กำหนดแนวทาง ผลวิเคราะห์ก็จะเป็นแค่ตารางที่ไม่มีใครใช้
ตัวอย่างการทำ ABC Analysis ในคลังสินค้า
ลองนึกภาพผู้นำเข้าเครื่องสำอางที่มีสินค้า 500 SKU เมื่อคำนวณมูลค่าการใช้ต่อปีแล้วเรียงลำดับ พบว่ามีสินค้าเพียง 90 รายการที่สร้างมูลค่ารวมกว่า 80 เปอร์เซ็นต์ จึงจัดเป็นกลุ่ม A แล้วย้ายไปวางในโซนใกล้จุดแพ็กพร้อมตรวจนับทุกสัปดาห์ ส่วนกลุ่ม C ที่มีเกือบ 250 รายการถูกย้ายไปโซนด้านใน สั่งซื้อครั้งละมากขึ้นแต่ลดความถี่ลง ผลลัพธ์คือเวลาเดินหยิบของลดลงชัดเจน และเงินที่เคยจมกับสินค้าไม่ทำเงินก็ถูกปลดปล่อยกลับมา
ABC Analysis ช่วยบริหาร Inventory ได้อย่างไร?
เมื่อนำไปใช้จริงอย่างต่อเนื่อง ผลลัพธ์จะเห็นได้ทั้งในตัวเลขและในการทำงานหน้างาน มาดูสี่ข้อที่ชัดเจนที่สุดกัน
ลดปัญหาสต๊อกมากหรือน้อยเกินไป
เมื่อรู้ว่าสินค้าตัวไหนสำคัญ คุณจะไม่สั่งของกลุ่ม C มาตุนไว้เกินจำเป็น และไม่ปล่อยให้ของกลุ่ม A ขาดในช่วงที่ลูกค้าต้องการมากที่สุด
ช่วยกำหนดระดับ Safety Stock
สินค้ากลุ่ม A ควรมีสต๊อกสำรองสูงกว่าเพราะผลกระทบเมื่อขาดรุนแรงกว่า ขณะที่กลุ่ม C ตั้งไว้ต่ำได้ ทำให้ใช้เงินทุนหมุนเวียนอย่างมีเหตุผลมากขึ้น
ช่วยวางแผนการสั่งซื้อสินค้า
ฝ่ายจัดซื้อจะรู้ว่าควรทุ่มเวลาต่อรองกับซัพพลายเออร์ของสินค้ากลุ่มไหน เพราะการลดต้นทุนสินค้ากลุ่ม A เพียงไม่กี่เปอร์เซ็นต์ให้ผลมากกว่าการต่อรองสินค้ากลุ่ม C ทั้งหมดรวมกัน
ลดต้นทุนการจัดเก็บสินค้าคงคลัง
การจัดวางตามความถี่ในการหยิบช่วยลดระยะเดินและเวลาทำงาน ส่วนการลดสต๊อกส่วนเกินก็ช่วยลดพื้นที่ที่ต้องเช่าและความเสี่ยงจากสินค้าเสื่อมสภาพไปพร้อมกัน
ข้อดีและข้อจำกัดของ ABC Analysis
ข้อดีที่ชัดที่สุดคือทำได้ง่าย ใช้ข้อมูลที่ธุรกิจมีอยู่แล้ว และให้ผลลัพธ์ที่นำไปปฏิบัติได้ทันทีโดยไม่ต้องลงทุนอะไรเพิ่ม แต่ก็มีข้อจำกัดที่ควรรู้เช่นกัน อย่างแรกคือเทคนิคนี้มองที่มูลค่าเป็นหลัก จึงอาจมองข้ามสินค้าที่มูลค่าต่ำแต่ขาดไม่ได้ เช่น อะไหล่สำคัญหรือสินค้าที่ต้องขายคู่กับตัวอื่น อย่างที่สองคือผลวิเคราะห์เป็นภาพนิ่งของช่วงเวลาหนึ่ง หากไม่ทบทวนอย่างน้อยปีละครั้ง การจัดกลุ่มอาจไม่สะท้อนความเป็นจริงอีกต่อไป และอย่างสุดท้ายคือไม่ได้คำนึงถึงฤดูกาล จึงควรใช้ร่วมกับข้อมูลแนวโน้มยอดขายเสมอ
ระบบ WMS ช่วยในการทำ ABC Analysis ได้อย่างไร?
การทำด้วย Excel เหมาะกับการเริ่มต้น แต่เมื่อสินค้าและออร์เดอร์เพิ่มขึ้น การอัปเดตด้วยมือจะกลายเป็นภาระทันที ระบบ WMS ช่วยดึงข้อมูลการเคลื่อนไหวของสินค้าแบบเรียลไทม์มาจัดกลุ่มให้อัตโนมัติ พร้อมแนะนำตำแหน่งจัดเก็บที่เหมาะสมกับความถี่ในการหยิบ นอกจากนี้ยังกำหนดรอบตรวจนับที่ต่างกันในแต่ละกลุ่มได้ และเมื่อเชื่อมต่อ API กับ ERP หรือ Marketplace ข้อมูลยอดขายทุกช่องทางจะไหลเข้ามาเป็นชุดเดียวกัน ทำให้ผลวิเคราะห์แม่นยำกว่าการรวบรวมเองมาก
สรุป ABC Analysis เหมาะกับธุรกิจแบบไหน?
หลายคนถามว่าคลังสินค้ามีหน้าที่อะไรนอกจากเก็บของ คำตอบคือครอบคลุมตั้งแต่รับสินค้า จัดเก็บตามตำแหน่ง หยิบ แพ็ก จัดส่ง ไปจนถึงวิเคราะห์ข้อมูลเพื่อวางแผนสต๊อก ซึ่ง ABC Analysis คือเครื่องมือที่ทำให้หน้าที่สุดท้ายนี้มีคุณค่าจริง และเมื่อถามต่อว่าประโยชน์ของคลังสินค้า มีอะไรบ้าง ก็จะเห็นชัดว่าไม่ใช่แค่พื้นที่เก็บของ แต่คือศูนย์ข้อมูลที่ช่วยให้ธุรกิจตัดสินใจได้แม่นขึ้น เทคนิคนี้เหมาะกับธุรกิจที่มี SKU หลากหลาย ทั้งผู้ผลิต ผู้นำเข้า ค้าส่ง และร้านค้าออนไลน์ สำหรับผู้ประกอบการที่ไม่อยากลงทุนระบบเอง Logistplus ให้บริการคลังสินค้าและ Fulfillment ครบวงจร เก็บ–แพ็ก–ส่ง ด้วยระบบ WMS และ TMS จัดส่ง B2B และ B2C ทั่วประเทศ ภายใต้มาตรฐาน ISO 9001:2015
คำถามที่พบบ่อย (FAQs) เกี่ยวกับ ABC Analysis
Q: ควรทำ ABC Analysis บ่อยแค่ไหน?
A: อย่างน้อยปีละครั้ง แต่ถ้าธุรกิจมีสินค้าใหม่เข้ามาบ่อยหรือมีฤดูกาลชัดเจน แนะนำให้ทบทวนทุกไตรมาส
Q: ธุรกิจเล็กที่มีสินค้าไม่กี่สิบตัวทำได้ไหม?
A: ทำได้และควรทำ เพราะช่วยให้รู้ว่าควรทุ่มเงินทุนที่มีจำกัดไปกับสินค้าตัวไหนก่อน
Q: ใช้ ABC Analysis ร่วมกับ FIFO ได้หรือไม่?
A: ได้ เพราะสองอย่างนี้เสริมกัน ABC บอกว่าควรดูแลตัวไหนเป็นพิเศษ ส่วน FIFO ควบคุมลำดับการหมุนเวียนภายในแต่ละกลุ่ม
Q: ถ้าสินค้าเปลี่ยนกลุ่มบ่อยควรทำอย่างไร?
A: ให้ดูแนวโน้มระยะยาวแทนการปรับตามเดือนต่อเดือน และอาจกำหนดช่วงกันชนไว้เพื่อไม่ให้ต้องย้ายตำแหน่งจัดเก็บบ่อยเกินจำเป็น